
Sachverständige & Gutachter
Schadensgutachter: Gutachter nach Schaden an Haus, Hausrat und Auto
Kostenfrei und unverbindlich
Was ein Schadensgutachter macht, wann er sich lohnt und wer ihn zahlt: Wegweiser von Wasser- und Brandschaden über Schimmel und Baumängel bis zum Kfz-Unfall.
Wasser in der Decke, Ruß in der Küche, ein Riss im neuen Estrich oder eine eingedrückte Heckklappe: Nach einem Schaden geht es fast immer um dieselben Fragen – was genau kaputt ist, warum, was die Beseitigung kostet und wer dafür aufkommen muss. Ein Schadensgutachter beantwortet sie unabhängig und belegt seine Antworten so, dass Versicherung, Gegenseite oder Gericht sie nachvollziehen können.
„Schadensgutachter“ ist kein geschützter Titel – auch die Bezeichnungen Gutachter und Sachverständiger sind in Deutschland nicht geschützt. Gemeint ist der Sachverständige für die jeweilige Schadensart: am Gebäude meist ein Bausachverständiger, für Möbel und Wertsachen ein Hausrat-Gutachter, nach einer Überspannung ein Sachverständiger für Elektrotechnik, nach dem Unfall ein Kfz-Sachverständiger. Diese Übersicht zeigt, welcher Gutachter zu welchem Schaden passt, wann er sich lohnt und wer ihn bezahlt.
Schadensgutachter auf einen Blick
§ 85 VVG
regelt, wann die eigene Versicherung einen Gutachter bezahlt
Eigenen Sachverständigen vorher mit dem Versicherer abstimmen
§ 84 VVG
macht das Ergebnis des Sachverständigenverfahrens verbindlich
Außer es weicht offenbar erheblich von der wirklichen Sachlage ab
um 700 €
bis zu dieser Schadenshöhe genügt nach einem Kfz-Unfall meist ein Kostenvoranschlag
BGH, VI ZR 365/03
70 – 200 €
Stundensatz freier Bausachverständiger
Richtwert 2026, Fahrt- und Nebenkosten vorab erfragen
Was macht ein Schadensgutachter?
Ein Schadensgutachter stellt fest, was passiert ist, und hält es fest, bevor Spuren verschwinden. Sein Gutachten ist der Nachweis gegenüber Versicherung, Verursacher, Vermieter, Baufirma oder Gericht. Dafür geht er in festen Schritten vor:
- Beweise sichern: Fotos, Messwerte und Protokoll halten den Zustand fest, bevor repariert, getrocknet oder entsorgt wird.
- Ursache klären: Leitungswasser oder Baumangel, Sturm oder Verschleiß, Blitz oder Netzfehler – die Ursache entscheidet darüber, wer zahlt.
- Umfang messen: wie tief Wasser, Ruß oder Öl in Wände, Estrich und Dämmung gezogen sind und welche Bauteile, Geräte und Sachen betroffen sind.
- Kosten beziffern: ein Sanierungskonzept mit nachvollziehbarer Kostenaufstellung, beim Auto Reparaturkosten, Wertminderung sowie Wiederbeschaffungs- und Restwert.
Ein Schadensgutachter für Gebäude ist in der Regel ein Bausachverständiger mit Meisterausbildung oder Studium im Bauwesen, oft mit Weiterbildungen zu Bauphysik, Abdichtung und Feuchtemesstechnik. Für Möbel, Schmuck und Kunst ist ein Hausrat-Gutachter zuständig, am Auto ein Kfz-Sachverständiger. Geprüfte Sachkunde zeigen eine öffentliche Bestellung und Vereidigung durch eine Kammer – Gerichte sollen vorrangig solche Sachverständigen beauftragen (§ 404 Abs. 2 ZPO) – oder eine Zertifizierung nach DIN EN ISO/IEC 17024.
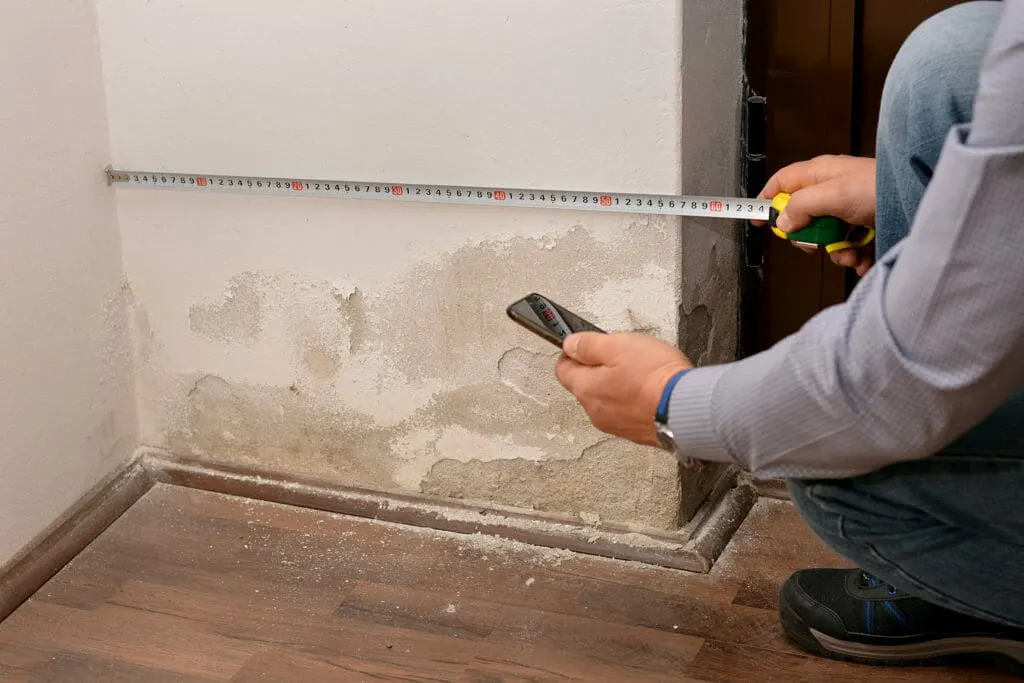
Eigener Schadensgutachter oder Gutachter der Versicherung?
Bei größeren Schäden schickt der Versicherer meist einen eigenen Sachverständigen oder Regulierer. Er arbeitet fachlich korrekt, aber in dessen Auftrag. Einen eigenen Sachverständigen dürfen Sie trotzdem beauftragen – auch nach einem Unfall müssen Sie den Gutachter der gegnerischen Versicherung nicht annehmen.
Eigener Schadensgutachter oder Gutachter der Versicherung?
Eigener Schadensgutachter
Von Ihnen beauftragt – nur Ihnen verpflichtet
- Prüft, ob alle Schadenspositionen erfasst sind, auch verdeckte Folgeschäden
- Bewertet Ursache, Sanierungsweg und Kosten aus Ihrer Sicht
- Kann im Sachverständigenverfahren Ihr Sachverständiger werden
- Unabhängig heißt: kein Interesse am späteren Sanierungsauftrag
- Kosten zahlen zunächst Sie – wer sie am Ende trägt, zeigt der Abschnitt unten
Gutachter oder Regulierer der Versicherung
Vom Versicherer beauftragt – bewertet den Schaden aus dessen Sicht
- Kommt nach der Schadenmeldung, meist bei größeren Schäden
- Kostet Sie nichts, sein Auftraggeber ist die Versicherung
- Sein Ergebnis ist die Grundlage für deren Angebot
- Weicht es deutlich ab, lohnt der Vergleich mit einem eigenen Gutachten
Wann sich ein Schadensgutachter lohnt
Bei kleinen, eindeutigen Schäden genügen oft Fotos, die Schadenmeldung und ein Kostenvoranschlag. Ein Schadensgutachter lohnt sich vor allem in drei Lagen:
- Die Versicherung zahlt zu wenig: Angebot und Kostenvoranschläge liegen weit auseinander, der Versicherer hält Arbeiten für unnötig, rechnet zunächst nur den Zeitwert ab oder wendet Unterversicherung ein. Ein Gegengutachten prüft Umfang und Kosten; bleibt der Streit über die Höhe, führt das Sachverständigenverfahren zu einer verbindlichen Feststellung.
- Streit über Ursache oder Verantwortung: Leitungswasser oder Baumangel, Sturm oder Verschleiß, Bausubstanz oder Lüften, Blitz oder Netzfehler – wer zahlt, hängt an der Ursache. Das gilt zwischen Mieter und Vermieter ebenso wie gegenüber Baufirma, Nachbar oder Unfallgegner.
- Beweise sichern: Bevor repariert, getrocknet, entkernt oder entsorgt wird, muss der Zustand festgehalten sein. Ein Beweissicherungsgutachten hält ihn neutral fest. Gerichtlich lässt sich Beweis im selbständigen Beweisverfahren sichern (§ 485 ZPO), das zugleich die Verjährung hemmt (§ 204 Abs. 1 Nr. 7 BGB) – ein privates Gutachten tut das nicht.
Schadensgutachter oder Kostenvoranschlag?
Ein Gutachter lohnt sich
Wenn mindestens einer dieser Punkte zutrifft
- Der Schaden ist hoch oder Räume sind unbewohnbar
- Die Ursache ist unklar oder umstritten
- Versicherung, Verursacher oder Baufirma kürzen oder lehnen ab
- Folgeschäden drohen, etwa Schimmel nach eingedrungenem Wasser
- Wertsachen ohne Rechnung müssen bewertet werden
Meist genügt weniger
Wenn alles davon zutrifft
- Ein kleiner, eindeutiger Schaden ohne verdeckte Folgen
- Beim Auto ein Schaden klar unter rund 700 Euro
- Ein kleiner Schimmelfleck, der nach besserem Lüften nicht wiederkommt
- Die Versicherung zahlt nach Fotos und Kostenvoranschlag
Wichtig ist in allen Fällen der Zeitpunkt: Der Gutachter sollte den Schaden sehen, bevor repariert oder aufgeräumt wird. Notmaßnahmen, die nicht warten können, dürfen und sollen Sie trotzdem veranlassen – Versicherte sind zur Schadensminderung verpflichtet (§ 82 VVG). Dokumentieren Sie den Zustand vorher mit Fotos und bewahren Sie ausgebaute Teile und defekte Geräte auf.
Schadensgutachter für Gebäude, Hausrat und Auto: Wegweiser nach Schadensart
Jede Karte nennt in Kürze, worauf es bei diesem Schaden ankommt und welcher Sachverständige zuständig ist. Darunter führt sie zum ausführlichen Ratgeber und zur Anfrage mit den passenden Fragen.
Wasserschaden
Rohrbruch, undichte Dusche oder Starkregen: Ein Sachverständiger für Wasserschäden ortet das Leck, misst, wie tief die Feuchte in Wände, Estrich und Dämmung gezogen ist, und plant Trocknung und Sanierung. Leitungswasser zahlt die Gebäude- oder Hausratversicherung, Starkregen und Hochwasser nur eine Elementarschadenversicherung.
Brandschaden
Nach einem Feuer ist das Sichtbare oft der kleinere Teil des Schadens: Ruß, Rauch und Löschwasser ziehen in Wände, Möbel und Technik. Der Sachverständige für Brandschäden sollte die Brandstelle sehen, bevor aufgeräumt oder gereinigt wird – am Gebäude ein Bausachverständiger, für Möbel und Wertsachen ein Hausrat-Gutachter.
Sturmschaden am Dach
Abgedeckte Ziegel, ein umgestürzter Baum oder Hagel: Die Wohngebäudeversicherung zahlt, wenn Sturm und Hagel versichert sind und am Schadenort mindestens Windstärke 8 herrschte. Gestritten wird meist über Sturm oder Verschleiß – ein Sachverständiger für Dächer hält den Zustand vor der Reparatur fest, eine Notabdichtung schadet nicht.
Überspannung nach Blitz
Fallen nach einem Gewitter Fernseher, Heizungssteuerung oder Wärmepumpe aus, entscheidet die Ursache, wer zahlt: beim Blitz die eigene Hausrat- oder Gebäudeversicherung, beim Fehler im Stromnetz der Netzbetreiber. Ein Sachverständiger für Elektrotechnik untersucht Geräte und Hausinstallation – defekte Geräte deshalb nicht entsorgen.
Einbruch und Hausrat
Nach einem Einbruch ersetzt die Hausratversicherung gestohlene Sachen zum Neuwert – wenn ihr Wert belegt ist. Fehlen Rechnungen, wurden Schmuck, Kunst oder Sammlungen gestohlen oder wendet der Versicherer Unterversicherung ein, bewertet ein Hausrat-Gutachter die Sachen und erstellt eine belastbare Aufstellung.
Heizölschaden
Läuft Heizöl aus, muss der Betreiber den Schaden sofort begrenzen und das Austreten einer nicht nur unerheblichen Menge unverzüglich der Behörde oder der Polizei melden (§ 24 AwSV). Ein Sachverständiger klärt die Ursache am Tank und wie weit das Öl in Estrich, Mauerwerk und Boden vorgedrungen ist – davon hängt ab, wer haftet.
Schimmel und Feuchte
Ob Baumangel, Wasserschaden oder Heizen und Lüften: Ein Sachverständiger für Feuchteschäden misst Bauteilfeuchte, Oberflächentemperaturen und Raumklima und klärt die Ursache – oft die entscheidende Frage zwischen Mieter und Vermieter. Dringt Feuchte über Keller, Bodenplatte oder Balkon ein, ist ein Sachverständiger für Bauwerksabdichtung gefragt; sein Maßstab sind die Abdichtungsnormen DIN 18531 bis 18535.
Baumängel am Neubau
Risse, Feuchte oder anders gebaut als vereinbart: Am Neubau stellt ein Bausachverständiger Mangel, Ursache und Kosten der Beseitigung fest – am besten vor der Abnahme, denn mit ihr geht die Beweislast auf den Bauherrn über. Bestätigt er einen Mangel, den die Baufirma zu vertreten hat, muss sie auch das Gutachten bezahlen.
Kfz-Unfall
Nach einem unverschuldeten Unfall dürfen Sie den Kfz-Sachverständigen selbst auswählen; seine Kosten zahlt die Haftpflichtversicherung des Unfallgegners, sofern der Schaden keine Bagatelle ist. Das Unfallgutachten hält Reparaturkosten, Wertminderung sowie Wiederbeschaffungs- und Restwert fest.
Ihr Schaden ist nicht dabei? In der allgemeinen Gutachten-Anfrage beschreiben Sie ihn mit eigenen Worten, wir suchen den passenden Sachverständigen.
Wer zahlt den Schadensgutachter?
Den Gutachter bezahlt zunächst, wer ihn beauftragt. Ob Sie das Geld zurückbekommen, hängt davon ab, gegen wen sich Ihr Anspruch richtet:
| Ihre Lage | Wer den Gutachter am Ende zahlt | Was Sie wissen sollten |
|---|---|---|
| Die eigene Gebäude- oder Hausratversicherung reguliert | Die Kosten der Schadensermittlung der Versicherer, soweit geboten – einen eigenen Sachverständigen grundsätzlich Sie selbst | Ausnahme: Der Vertrag verpflichtet den Versicherer dazu, oder er hat Sie zur Beauftragung aufgefordert (§ 85 VVG). Stimmen Sie den Auftrag deshalb vorher ab. Den Gutachter, den der Versicherer schickt, bezahlt er. |
| Ein anderer hat den Schaden verursacht – Nachbar, Handwerker, Netzbetreiber oder Lieferant | Der Verursacher oder seine Haftpflichtversicherung | Notwendige Gutachterkosten gehören in der Regel zu dem Schaden, den Sie von ihm ersetzt verlangen können. |
| Unverschuldeter Kfz-Unfall | Die Haftpflichtversicherung des Unfallgegners | Das Gutachten gehört zum Schaden (BGH, VI ZR 67/06). Nicht bei Bagatellschäden bis rund 700 Euro (BGH, VI ZR 365/03); haften Sie mit, wird nach der Quote geteilt. Die eigene Vollkasko zahlt nur, wenn sie den Gutachter veranlasst oder zugestimmt hat. |
| Baumangel am Neubau | Die Baufirma, wenn das Gutachten einen Mangel bestätigt, den sie zu vertreten hat | Die Kosten gehören zu dem Schaden, den sie ersetzen muss (§ 634 Nr. 4 BGB, § 280 Abs. 1 BGB). Findet der Gutachter keinen Mangel oder liegt die Ursache bei Ihnen, tragen Sie die Kosten. |
| Schimmel in der Mietwohnung | Am Ende der Verursacher – bei baulicher Ursache der Vermieter, bei Fehlern beim Heizen und Lüften der Mieter | Zunächst zahlt, wer beauftragt. Die Versicherung kommt nur nach einem versicherten Leitungswasserschaden in Betracht. |
| Sachverständigenverfahren mit der eigenen Versicherung | Jede Seite ihren Sachverständigen, den Obmann beide je zur Hälfte | Enthält der Vertrag eine Klausel zu Sachverständigenkosten, übernimmt der Versicherer ab einer vereinbarten Entschädigung auch Ihren Anteil. |
| Gericht – selbständiges Beweisverfahren oder Prozess | Zunächst der Antragsteller per Vorschuss, am Ende in der Regel die unterlegene Seite | Gerichtssachverständige werden nach dem JVEG vergütet; wer die Kosten trägt, entscheidet das Gericht. |
Lassen Sie sich vor dem Auftrag Stundensatz oder Pauschale, den geschätzten Aufwand sowie Fahrt- und Nebenkosten schriftlich nennen. Was die einzelnen Gutachten kosten, steht in den Ratgebern des Wegweisers und in den häufigen Fragen unten.
Sachverständigenverfahren der Gebäudeversicherung: wenn nur die Höhe strittig ist
Streiten Sie mit Ihrer Gebäude- oder Hausratversicherung nicht darüber, ob sie zahlen muss, sondern nur darüber, wie viel, sehen die Musterbedingungen das Sachverständigenverfahren vor. Sie verlangen es in Textform und benennen Ihren Sachverständigen, der Versicherer benennt seinen innerhalb von zwei Wochen. Beide wählen vor Beginn ihrer Feststellungen einen Obmann, der entscheidet, wo ihre Ergebnisse auseinanderliegen – innerhalb der Spanne beider Feststellungen.
Das Ergebnis ist verbindlich, außer es weicht offenbar erheblich von der wirklichen Sachlage ab (§ 84 VVG). Ob der Schaden überhaupt versichert ist, klärt das Verfahren dagegen nicht – dafür helfen Schlichtung, Anwalt oder Gericht. Ablauf in fünf Schritten, Kosten und typische Fehler erklärt der Ratgeber Gebäudeversicherung zahlt zu wenig: Was tun?. Wollen Sie die Abrechnung Ihres Versicherers zuerst prüfen lassen, können Sie ein Gegengutachten anfragen.
Häufige Fragen zum Schadensgutachter
Was ist ein Schadensgutachter?
Ein Sachverständiger, der nach einem Schaden Ursache, Umfang und Kosten feststellt und dokumentiert – als Nachweis gegenüber Versicherung, Verursacher oder Gericht. Je nach Schaden ist das ein Bausachverständiger, ein Sachverständiger für Elektrotechnik, ein Hausrat-Gutachter oder ein Kfz-Sachverständiger. Die Bezeichnung ist nicht geschützt; geprüfte Sachkunde zeigen eine öffentliche Bestellung und Vereidigung oder eine Zertifizierung nach DIN EN ISO/IEC 17024.
Was kostet ein Schadensgutachter?
Das hängt von Schadensart und Aufwand ab. Freie Bausachverständige rechnen meist nach Stunden ab, üblich sind 70 bis 200 Euro. Ein Wasserschaden-Gutachten kostet von der Stellungnahme (200 bis 400 Euro) bis zum Vollgutachten (900 bis 2.500 Euro), ein schriftliches Kurzgutachten zu Schimmel 300 bis 600 Euro, ein Beweissicherungsgutachten für ein Einfamilienhaus meist 500 bis 1.500 Euro (Richtwerte 2026). Kfz-Sachverständige berechnen ihr Honorar meist nach der Schadenshöhe.
Wer bezahlt den Schadensgutachter?
Zunächst, wer ihn beauftragt. Hat ein anderer den Schaden verursacht, gehören notwendige Gutachterkosten in der Regel zu dem Schaden, den er ersetzen muss – nach einem unverschuldeten Unfall zahlt die Haftpflichtversicherung des Gegners, sofern der Schaden keine Bagatelle ist. Die eigene Versicherung erstattet einen selbst beauftragten Sachverständigen nur, wenn der Vertrag das vorsieht oder sie Sie dazu aufgefordert hat (§ 85 VVG).
Darf ich einen eigenen Gutachter beauftragen, wenn die Versicherung schon einen schickt?
Ja. Der Gutachter oder Regulierer der Versicherung arbeitet in deren Auftrag, ein eigener Sachverständiger nur für Sie. Nach einem unverschuldeten Kfz-Unfall zahlt ihn die gegnerische Versicherung. Bei der eigenen Gebäude- oder Hausratversicherung zahlen Sie ihn grundsätzlich selbst, außer der Vertrag sieht etwas anderes vor – im Sachverständigenverfahren kann er Ihr Sachverständiger werden.
Wann sollte der Schadensgutachter kommen?
Bevor repariert, getrocknet, entkernt oder entsorgt wird – solange das Schadenbild unverändert ist. Notmaßnahmen wie eine Notabdichtung oder das Abstellen des Wassers dürfen und sollen Sie trotzdem veranlassen; halten Sie den Zustand vorher mit Fotos fest und bewahren Sie ausgebaute Teile und defekte Geräte auf. Den Schaden melden Sie Ihrer Versicherung unverzüglich (§ 30 VVG).
Welcher Sachverständige ist für Brandschäden zuständig?
Für den Schaden am Gebäude ein Bausachverständiger, für Möbel, Kunst und Wertsachen ein Hausrat-Gutachter. Die Brandursache ermitteln spezielle Gutachter für Brandschäden, Brandursachen und Explosionsursachen, die dafür in der Regel eine eigene oder zusätzliche Ausbildung haben. Davon zu unterscheiden ist der Sachverständige für Brandschutz, der vor allem den vorbeugenden Brandschutz plant und prüft.
Hinweis: Diese Übersicht gibt die Rechtslage und die Musterbedingungen des GDV für Wohngebäude- und Hausratversicherung allgemein wieder. Ihr Versicherungsvertrag kann davon abweichen – maßgeblich sind Ihre eigenen Bedingungen. Die Übersicht ersetzt keine Rechtsberatung im Einzelfall.